Die Eigenschaft Handelsvertreter zu sein
Wer Handelsvertreter ist, entscheidet § 84 HGB – nicht die vertragliche Bezeichnung. Statusfragen sind immer für den Einzelfall zu beantworten.
Arten von Handelsvertretern gibt es so viele wie Vertriebswege. Reisebüro, Tankstelle, Lotto-Annahmestelle und Versicherungsagentur arbeiten auf derselben Rechtsgrundlage, sofern die Merkmale des § 84 HGB erfüllt sind. Das Gesetz behandelt sie gleich – mit einer gewichtigen Ausnahme: Für Versicherungs- und Bausparkassenvertreter gelten nach § 92 HGB und § 89b Abs. 5 HGB eigene Regeln zu Provision und Ausgleich. Der Beitrag ordnet die Erscheinungsformen und zeigt, wo die Unterschiede liegen.
Das Wichtigste in Kürze
Inhalt
Handelsvertreter ist, wer als selbständiger Gewerbetreibender ständig damit betraut ist, für einen anderen Unternehmer Geschäfte zu vermitteln oder in dessen Namen abzuschließen (§ 84 Abs. 1 HGB). Die einzelnen Merkmale behandelt der Beitrag „Wer ist Handelsvertreter?“. Hier interessiert ein Wort der Definition: Geschäfte. Welcher Art sie sind, ist gleichgültig. Vermittelt werden können Kaufverträge ebenso wie Reise-, Miet-, Werbe-, Telekommunikations-, Energieliefer-, Kredit- oder Versicherungsverträge. Die Arten von Handelsvertretern unterscheiden sich deshalb zunächst nach der Branche, in der sie tätig sind.
Die Handelsvertreterrichtlinie ist enger. Sie erfasst nur den Vertreter, der den Verkauf oder Ankauf von Waren vermittelt oder abschließt.1 Der deutsche Gesetzgeber hat ihren Schutz auf alle Geschäftsarten erstreckt. Das Leitbild der §§ 84 ff. HGB bleibt gleichwohl der Warenvertreter; auf ihn sind die Vorschriften zugeschnitten. Für alle anderen Vertretertypen gelten sie ebenso, soweit das Gesetz nichts Abweichendes bestimmt. Abweichendes bestimmt es nur für den Versicherungs- und den Bausparkassenvertreter.
Der Warenvertreter wirbt für den Absatz von Waren, typischerweise als Außendienst eines Herstellers oder Großhändlers. Er kann ebenso auf der Einkaufsseite tätig sein: Der Einkaufsvertreter vermittelt Bezugsverträge für den Unternehmer. Die Richtlinie stellt beide gleich, denn sie spricht vom Verkauf oder Ankauf von Waren.
Ein Handelsvertreter muss nicht reisen. Viele vermitteln aus einem Ladenlokal heraus, das sie für den Unternehmer offenhalten.
Handelsvertreter vermitteln ferner Anzeigen, Mobilfunk- und Energielieferverträge, Kredite und Kapitalanlagen. Wer Finanzanlagen vermittelt, benötigt zusätzlich eine gewerberechtliche Erlaubnis nach § 34f GewO. Verbreitet ist der Strukturvertrieb, in dem Vertreter mehrerer Stufen hierarchisch gegliedert sind. Der Strukturobere bleibt Handelsvertreter, auch wenn er überwiegend führt, schult und verwaltet. Seine Superprovisionen sind ausgleichspflichtig, soweit seine Tätigkeit für die Abschlüsse der nachgeordneten Vertreter mitursächlich ist.6
Quer zu den Branchen liegen weitere Arten von Handelsvertretern, die sich nach dem Zuschnitt des Vertrags unterscheiden. Die Unterscheidung hat unmittelbare Rechtsfolgen.
Versicherungsvertreter ist, wer als Handelsvertreter damit betraut ist, Versicherungsverträge zu vermitteln oder abzuschließen (§ 92 Abs. 1 HGB). Es gelten die allgemeinen Vorschriften, soweit § 92 Abs. 3 und 4 HGB nichts anderes bestimmen (§ 92 Abs. 2 HGB). Für den Bausparkassenvertreter gilt dies sinngemäß (§ 92 Abs. 5 HGB). Kein Handelsvertreter ist der Versicherungsmakler. Er wird für den Kunden tätig, ohne von einem Versicherer betraut zu sein (§ 59 Abs. 3 VVG). Der Mehrfachagent dagegen, der für mehrere Versicherer arbeitet, bleibt Versicherungsvertreter.
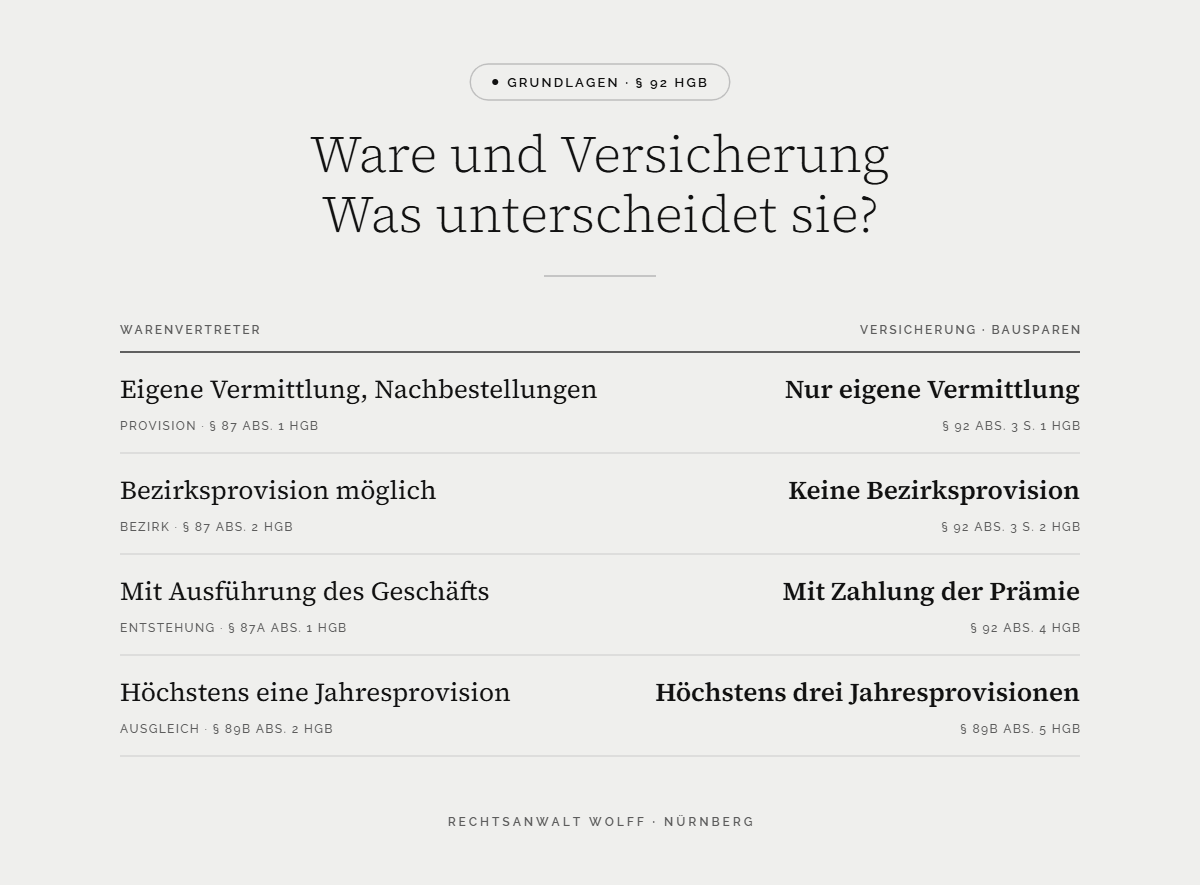
Der Warenvertreter erhält Provision für Geschäfte, die auf seine Tätigkeit zurückzuführen sind, und für Nachbestellungen der Kunden, die er geworben hat (§ 87 Abs. 1 S. 1 HGB). Der Versicherungsvertreter erhält sie nur für Verträge, die er selbst vermittelt hat (§ 92 Abs. 3 S. 1 HGB). Schließt ein von ihm geworbener Kunde später ohne sein Zutun einen weiteren Vertrag, entsteht kein Anspruch. Eine Bezirksprovision ist ausgeschlossen (§ 92 Abs. 3 S. 2 HGB). Unberührt bleibt die Provision für Geschäfte, die erst nach Vertragsende zustande kommen, aber überwiegend auf seine Tätigkeit zurückgehen (§ 87 Abs. 3 HGB).
Beim Warenvertreter entsteht der Provisionsanspruch, sobald der Unternehmer das Geschäft ausgeführt hat (§ 87a Abs. 1 HGB). Beim Versicherungsvertreter tritt an diese Stelle die Zahlung der Prämie, aus der sich die Provision berechnet (§ 92 Abs. 4 HGB). Wird der Versicherungsvertrag später notleidend, muss der Versicherer ihn nachbearbeiten. Er kann eigene Maßnahmen ergreifen oder dem Vertreter eine Stornogefahrmitteilung zuleiten.7 Unterbleibt beides, hat er die Nichtausführung zu vertreten; die Provision bleibt verdient (§ 87a Abs. 3 HGB).
Der Ausgleich des Warenvertreters knüpft an die Geschäftsverbindungen mit neuen Kunden an und ist auf eine Jahresprovision begrenzt, berechnet nach dem Durchschnitt der letzten fünf Jahre (§ 89b Abs. 1, 2 HGB). Beim Versicherungsvertreter tritt an die Stelle neuer Kunden die Vermittlung neuer Versicherungsverträge. Ihr steht die wesentliche Erweiterung eines bestehenden Vertrags gleich, wenn sie wirtschaftlich einer Neuvermittlung entspricht. Der Ausgleich beträgt höchstens drei Jahresprovisionen (§ 89b Abs. 5 S. 1, 2 HGB); für den Bausparkassenvertreter gilt dies sinngemäß (§ 89b Abs. 5 S. 3 HGB). Zur Berechnung im Einzelnen der Beitrag zur Berechnung des Ausgleichsanspruchs.
Die höhere Grenze täuscht. Ausgleichspflichtig sind nur Vermittlungsprovisionen. Echte Verwaltungsprovisionen für Bestandspflege und Inkasso bleiben außer Betracht.8 Maßgeblich ist nicht die Bezeichnung im Vertrag, sondern wofür die Provision tatsächlich gezahlt wird. In der Praxis wird der Ausgleich überwiegend nach den „Grundsätzen“ berechnet, die die Verbände der Versicherungswirtschaft und der Vertreter für die Sparten Sach, Leben, Kranken und Bauspar vereinbart haben. Sie binden nicht. Der Vertreter darf seinen Anspruch aber auch ohne Vereinbarung nach ihnen berechnen; sie dienen dann als Grundlage für die Schätzung eines Mindestbetrags (§ 287 ZPO) und sind nur als Ganzes anwendbar.9
Die Tätigkeit des Warenvertreters ist erlaubnisfrei. Wer Versicherungen gewerbsmäßig vermittelt, bedarf dagegen der Erlaubnis der Industrie- und Handelskammer (§ 34d Abs. 1 GewO). Davon befreit ist der gebundene Vertreter, der nur für einen Versicherer oder für mehrere Versicherer mit nicht konkurrierenden Produkten tätig ist und für den die Versicherer die uneingeschränkte Haftung übernehmen (§ 34d Abs. 7 S. 1 Nr. 1 GewO). Eintragung in das Vermittlerregister und Weiterbildung von 15 Stunden jährlich schuldet auch er (§ 34d Abs. 9, 10 GewO). Im Außenverhältnis gilt der Versicherungsvertreter als bevollmächtigt, Anträge, Anzeigen und Erklärungen des Versicherungsnehmers entgegenzunehmen (§ 69 VVG). Was ihm gesagt wird, ist dem Versicherer gesagt; er ist dessen „Auge und Ohr“.10
Die Sonderregeln folgen der Eigenart des Versicherungsgeschäfts. Der Versicherungsvertrag ist ein Dauerschuldverhältnis. Nachbestellungen im Sinne des Warenhandels gibt es kaum; jeder neue Vertrag setzt eine neue Vermittlung voraus. Folgerichtig vergütet das Gesetz nur diese und bemisst auch den Ausgleich nach ihr. Die Grenze von drei Jahresprovisionen gleicht aus, dass ein beträchtlicher Teil der laufenden Vergütung auf Verwaltung entfällt und deshalb nicht ausgleichspflichtig ist.
Für die Praxis folgt daraus: Wer die Arten von Handelsvertretern auseinanderhält, vermeidet Fehler bei Provision und Ausgleich. Entscheidend ist stets, welches Geschäft vermittelt wird und wie der Vertrag die Vergütung zuordnet.
Praxishinweis
Für den Handelsvertreter
Für den Unternehmer
Anmerkungen
Stand: 29. Oktober 2026. Der Beitrag gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.
Autor
Norbert Wolff, Rechtsanwalt
Vertriebsrecht seit 1995. Schwerpunkte Handelsvertreterrecht, insbesondere Ausgleichsanspruch, Provision und Buchauszug, sowie WEG-Recht. Bundesweit tätig.
Ostendstraße 121, Nürnberg · Kontakt aufnehmen
Rechtsanwalt Norbert Wolff · Vertriebsrecht seit 1995 · Handelsvertreterrecht · Ostendstraße 121 · Nürnberg
Weitere Beiträge zum Handelsvertreterrecht
Die Eigenschaft Handelsvertreter zu sein
Wer Handelsvertreter ist, entscheidet § 84 HGB – nicht die vertragliche Bezeichnung. Statusfragen sind immer für den Einzelfall zu beantworten.
Die Berechnung des Ausgleichsanspruchs
Basisjahr, Prognose, Abwanderung, Abzinsung, Billigkeit, Höchstgrenze: wie die Gerichte den Ausgleich nach § 89b HGB in sechs Schritten ermitteln und wo Spielraum für Argumentation bleibt.
Nichtleistung des Kunden, Nichtausführung durch den Unternehmer, Risikobereich, Stornoklauseln: wann die Provision nach § 87a HGB trotz Stornierung geschuldet bleibt.