Vorauserfüllung des Ausgleichsanspruchs
Die Vorauserfüllung des Ausgleichsanspruchs verteilt den Ausgleich nach § 89b HGB auf die Vertragslaufzeit. Wirksam ist sie nur als Zusatzvergütung – sonst zahlt der Unternehmer doppelt.

Die Besteuerung des Ausgleichsanspruchs nach § 89b HGB berührt die Einkommen-, die Gewerbe- und die Umsatzsteuer. Wie hoch die Belastung im Ergebnis ausfällt, hängt von der Rechtsform des Handelsvertreters, seiner Gewinnermittlung, dem Zeitpunkt der Zahlung und dem Sitz des Unternehmers ab. Wer zunächst Voraussetzungen, Höhe und Fristen klären will, findet sie im Überblick zum Ausgleichsanspruch des Handelsvertreters.
Das Wichtigste in Kürze
Inhalt
Leitnorm
„Zu den Einkünften im Sinne des § 2 Absatz 1 gehören auch 1. Entschädigungen, die gewährt worden sind … c) als Ausgleichszahlungen an Handelsvertreter nach § 89b des Handelsgesetzbuchs;“
§ 24 Nr. 1 Buchst. c EStG
Der Ausgleichsanspruch gehört einkommensteuerlich zum laufenden gewerblichen Gewinn (§ 15 Abs. 1 Satz 1 Nr. 1 EStG). Das gilt auch dann, wenn er im Zusammenhang mit der Veräußerung oder Aufgabe des Betriebs entsteht. Ein nach §§ 16, 34 Abs. 2 Nr. 1 EStG begünstigter Veräußerungs- oder Aufgabegewinn liegt nicht vor; der Freibetrag des § 16 Abs. 4 EStG scheidet damit aus.1
Steuerfrei ist der Ausgleich deshalb in keinem Fall. Begünstigt ist allein der Steuersatz.
Die Ausgleichszahlung ist eine Entschädigung im Sinne des § 24 Nr. 1 Buchst. c EStG. Für sie kann nach § 34 Abs. 2 Nr. 2 EStG die Tarifermäßigung des § 34 Abs. 1 EStG in Anspruch genommen werden. Begünstigt ist die Entschädigung abzüglich der unmittelbar mit ihr zusammenhängenden Betriebsausgaben.2
Die Ermäßigung wirkt über die sogenannte Fünftelregelung. Die Einkommensteuer auf den Ausgleich beträgt das Fünffache des Unterschieds zwischen der Steuer auf das übrige Einkommen und der Steuer auf das übrige Einkommen zuzüglich eines Fünftels des Ausgleichs (§ 34 Abs. 1 Satz 2 EStG). Die Progression wird so gemildert, als wäre der Ausgleich über fünf Jahre verteilt zugeflossen. Am stärksten wirkt die Regelung, wenn das übrige Einkommen im Jahr des Zuflusses gering ist, etwa nach Aufgabe der Tätigkeit. Wer ohnehin dem Spitzensteuersatz unterliegt, gewinnt durch sie wenig.
Der ermäßigte Steuersatz des § 34 Abs. 3 EStG, den Steuerpflichtige ab dem 55. Lebensjahr für Veräußerungs- und Aufgabegewinne beantragen können, gilt für den Ausgleich nicht. Er ist auf die Einkünfte des § 34 Abs. 2 Nr. 1 EStG beschränkt.
Die Tarifermäßigung setzt das ungeschriebene Tatbestandsmerkmal der Zusammenballung voraus. Die Entschädigung muss grundsätzlich in einem einzigen Veranlagungszeitraum zufließen und geeignet sein, dort eine außerordentliche Progressionssteigerung auszulösen. Der Bundesfinanzhof hält an diesem Erfordernis streng fest.
Wird eine einheitliche Entschädigung in zwei Jahren ausgezahlt, entfällt die Begünstigung. Unschädlich ist nur eine geringfügige Nebenleistung. Die Finanzverwaltung erkennt sie an, wenn der spätere Teilbetrag höchstens 10 % der Hauptleistung ausmacht oder niedriger ist als die Steuerentlastung, die die Hauptleistung durch die Fünftelregelung erfährt.3
Praktisch bedeutsam ist das im Rechtsstreit. Zahlt der Unternehmer zunächst den unstreitigen Teil und den Rest erst nach dem Urteil im Folgejahr, kann die Begünstigung für den gesamten Ausgleich verloren gehen.
Vorauszahlungen auf den künftigen Ausgleich während der Vertragslaufzeit sind nicht begünstigt. Maßgeblich ist der wahre rechtliche Charakter der Zahlung, nicht ihre Bezeichnung. Entschädigt der Unternehmer den Handelsvertreter für eine Provisionssenkung, ist nur der Teil begünstigt, der den Verlust künftiger Provisionen abgilt (§ 24 Nr. 1 Buchst. a EStG).4
Der bilanzierende Handelsvertreter hat den Ausgleich mit der Beendigung des Vertrags zu aktivieren, und zwar in der geltend gemachten oder geltend zu machenden angemessenen Höhe. Endet der Vertrag mit Ablauf des 31. Dezember, gehört der Anspruch noch in die Bilanz dieses Jahres, auch wenn die Zahlung erst später eingeht.5
Ermittelt der Handelsvertreter seinen Gewinn durch Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG, kommt es grundsätzlich auf den Zufluss an (§ 11 Abs. 1 EStG). Anders liegt es bei Betriebsaufgabe oder Betriebsveräußerung: Dann muss er zum Bestandsvergleich übergehen und den Ausgleich im Zeitpunkt der Betriebsbeendigung aktivieren, auch wenn vertraglich Ratenzahlung vereinbart ist.6
Ist der Handelsvertreter eine Kapitalgesellschaft, etwa eine GmbH, läuft die Fünftelregelung ins Leere. Die Körperschaftsteuer kennt keine Progression; der Ausgleich wird linear mit 15 % Körperschaftsteuer zuzüglich Solidaritätszuschlag und Gewerbesteuer belastet, je nach Hebesatz mit insgesamt rund 30 %.7
Bei einer Personengesellschaft gilt anderes. Die Tarifermäßigung steht den beteiligten natürlichen Personen für ihren Anteil am Ausgleich zu.
Verstirbt der Handelsvertreter, entsteht der Ausgleichsanspruch noch in seiner Person und geht mit dem Nachlass auf die Erben über. Einkommen- und gewerbesteuerrechtlich zählt der Ausgleich dann zum laufenden Gewinn des Erblassers, sofern dieser seinen Gewinn durch Bestandsvergleich ermittelt hat. Unerheblich ist, ob der Betrieb noch vom Erblasser selbst oder erst von den Erben aufgegeben wird. Umsatzsteuer fällt auch in diesem Fall an.8
Erhält der ausscheidende Handelsvertreter die Zahlung von seinem Nachfolger, ist zu unterscheiden: Beruht sie auf einem eigenständigen, allein zwischen beiden vereinbarten Rechtsgrund, oder löst der Nachfolger den gesetzlichen Ausgleichsanspruch ab?
Letzteres ist häufig der Fall, wenn der Unternehmer den Ausgleich im Wege einer Abwälzungsvereinbarung auf den Nachfolger verlagert. Der Nachfolger übernimmt dann lediglich die Verpflichtung des Unternehmers aus § 89b HGB. Für den ausscheidenden Handelsvertreter bleibt es bei der Begünstigung nach § 24 Nr. 1 Buchst. c, § 34 EStG.9
Anders liegt es bei der Dreiervereinbarung nach § 89b Abs. 3 Nr. 3 HGB, mit der ein Dritter in den Vertrag eintritt. Ein Ausgleichsanspruch entsteht dann nicht. Gibt der Handelsvertreter zugleich seinen Betrieb auf, ist die Zahlung des Nachfolgers als Veräußerungsgewinn nach §§ 16, 34 Abs. 2 Nr. 1 EStG zu behandeln. Das eröffnet unter Umständen den Freibetrag des § 16 Abs. 4 EStG und den ermäßigten Steuersatz des § 34 Abs. 3 EStG. Diese Gestaltung will steuerlich sorgfältig vorbereitet sein.10
Zahlt der eintretende Handelsvertreter an den Unternehmer oder an den Vorgänger eine Einstandszahlung, erwirbt er das Vertreterrecht als immaterielles Wirtschaftsgut. Er hat es zu aktivieren und nach der im Einzelfall geschätzten betriebsgewöhnlichen Nutzungsdauer abzuschreiben. Die fünfzehnjährige Nutzungsdauer des Geschäfts- oder Firmenwerts (§ 7 Abs. 1 Satz 3 EStG) gilt nicht.11
Für Versicherungs- und Bausparkassenvertreter gilt einkommen- und gewerbesteuerlich nichts anderes. Auch ihr Ausgleich nach § 89b Abs. 5 HGB ist laufender Gewinn und als Entschädigung nach § 24 Nr. 1 Buchst. c EStG tarifbegünstigt.
Umsatzsteuerlich liegt es anders: Ihre Vermittlungsleistungen sind nach § 4 Nr. 11 UStG steuerfrei. Damit ist auch der Ausgleich nicht mit Umsatzsteuer belastet (dazu unten V.).
Wird § 89b HGB entsprechend angewendet, etwa auf Vertragshändler oder Kommissionsagenten, gilt auch § 24 Nr. 1 Buchst. c EStG entsprechend. Der Ausgleich ist dann ebenso tarifbegünstigt.12
Bei der Besteuerung des Ausgleichsanspruchs wird die Gewerbesteuer häufig übersehen. Der Ausgleich erhöht den Gewerbeertrag (§ 7 GewStG) auch dann, wenn er wegen der Beendigung des Handelsvertretervertrags gezahlt wird und diese mit der Aufgabe der gewerblichen Tätigkeit zusammenfällt.13
Steuerlich ist der Ausgleich dem laufenden Gewinn zuzuordnen. Er ist eine zusätzliche Vergütung für die während der Vertragslaufzeit erbrachten Dienste, deren wirtschaftliche Wirkung über das Vertragsende hinaus fortbesteht.
Bei natürlichen Personen und Personengesellschaften mildert § 35 EStG die Belastung. Die Einkommensteuer ermäßigt sich um das Vierfache des Gewerbesteuer-Messbetrags, höchstens um die tatsächlich zu zahlende Gewerbesteuer. Bis zu einem Hebesatz von 400 % wird die Gewerbesteuer so im Wesentlichen ausgeglichen.14
Zu beachten ist das Zusammenspiel mit der Fünftelregelung. Weil diese die Einkommensteuer auf den Ausgleich senkt, kann die Anrechnung teilweise ins Leere laufen. Der Handelsvertreter-GmbH hilft § 35 EStG nicht.
Die Gewerbesteuerpflicht endet mit der tatsächlichen Einstellung des Betriebs. Fließt der Ausgleich erst danach zu, kann er gewerbesteuerfrei bleiben. Der Bundesfinanzhof hat dies für einen Handelsvertreter entschieden, der seinen Gewinn nach § 4 Abs. 3 EStG ermittelte und dessen Ausgleich nach seinem Tod der Alleinerbin zufloss, die diese Gewinnermittlung beibehielt.15
Voraussetzung ist danach, dass der Handelsvertreter eine natürliche Person ist, jede werbende Tätigkeit endgültig einstellt und nicht zum Bestandsvergleich übergeht. Über den entschiedenen Fall hinaus sollte man sich auf diese Ausnahme nur nach steuerlicher Prüfung verlassen.
Für die Besteuerung des Ausgleichsanspruchs mit Umsatzsteuer kommt es auf seine Rechtsnatur an. Der Ausgleich ist kein nicht steuerbarer Schadensersatz, sondern Gegenleistung auch für den Vermittlungserfolg. Er unterliegt daher, wie die für die Vermittlung gezahlten Provisionen, der Umsatzsteuer.16
Waren die Vermittlungsleistungen für den Unternehmer steuerfrei, wird auch der Ausgleich nicht mit Umsatzsteuer belastet.17 Das betrifft insbesondere
Hat der Handelsvertreter teils steuerpflichtige, teils steuerfreie Leistungen erbracht, ist der Ausgleich entsprechend aufzuteilen.
Sitzt der Unternehmer im Ausland, ist der Ausgleich in Deutschland regelmäßig nicht steuerbar. Der Ort der Leistung liegt nach § 3a Abs. 2 UStG am Sitz des Leistungsempfängers.18
Ist der Unternehmer in einem anderen EU-Mitgliedstaat ansässig, schuldet er die dortige Umsatzsteuer im Reverse-Charge-Verfahren. Der Handelsvertreter rechnet ohne Umsatzsteuer ab, vermerkt „Steuerschuldnerschaft des Leistungsempfängers“ (§ 14a Abs. 1 UStG) und meldet den Umsatz in der Zusammenfassenden Meldung (§ 18a UStG). Sein Vorsteuerabzug bleibt erhalten (§ 15 Abs. 2 Satz 1 Nr. 2 UStG).
Die Leistung ist mit der Beendigung des Vertrags ausgeführt; maßgeblich ist der zu diesem Zeitpunkt geltende Steuersatz.19 Abgerechnet wird durch Rechnung des Handelsvertreters oder, wie bei Provisionen üblich, durch Gutschrift des Unternehmers (§ 14 Abs. 2 Satz 2 UStG).
Im Inland sind Rechnungen zwischen Unternehmern schrittweise als E-Rechnung auszustellen: ab 2027 bei einem Vorjahresumsatz über 800.000 Euro, ab 2028 allgemein. Das gilt auch für die Abrechnung des Ausgleichs.
Der Ausgleich nach § 89b HGB ist ein Nettobetrag. Die Umsatzsteuer schuldet der Unternehmer zusätzlich.20 Muss der Ausgleichsanspruch gerichtlich geltend gemacht werden, ist sie deshalb ausdrücklich mit zu beantragen. Fehlt sie im Antrag, kann das Gericht sie nicht zusprechen (§ 308 Abs. 1 ZPO). Wie sich der Nettobetrag ermittelt, zeigt der Beitrag Die Berechnung des Ausgleichsanspruchs.
Der Unternehmer darf für künftige Ausgleichsansprüche vor Beendigung des Vertrags keine Rückstellung bilden. Der Anspruch entsteht erst mit dem Vertragsende und ist wirtschaftlich auch nicht früher verursacht, weil er vom fortbestehenden Vorteil des Unternehmers abhängt.21
Im Jahr der Beendigung ist die Verpflichtung zu passivieren: als Verbindlichkeit, wenn ihre Höhe feststeht, sonst als Rückstellung in geschätzter Höhe. Die gesondert ausgewiesene Umsatzsteuer kann der Unternehmer als Vorsteuer abziehen.
Die Besteuerung des Ausgleichsanspruchs sollte vor Abschluss einer Ausgleichsvereinbarung mit dem Steuerberater abgestimmt werden. Rechtsform, Zeitpunkt der Betriebsbeendigung, Gewinnermittlungsart, Zahlungsmodalitäten und die Wahl zwischen Ausgleich und Dreiervereinbarung lassen sich häufig so gestalten, dass die Belastung spürbar sinkt.
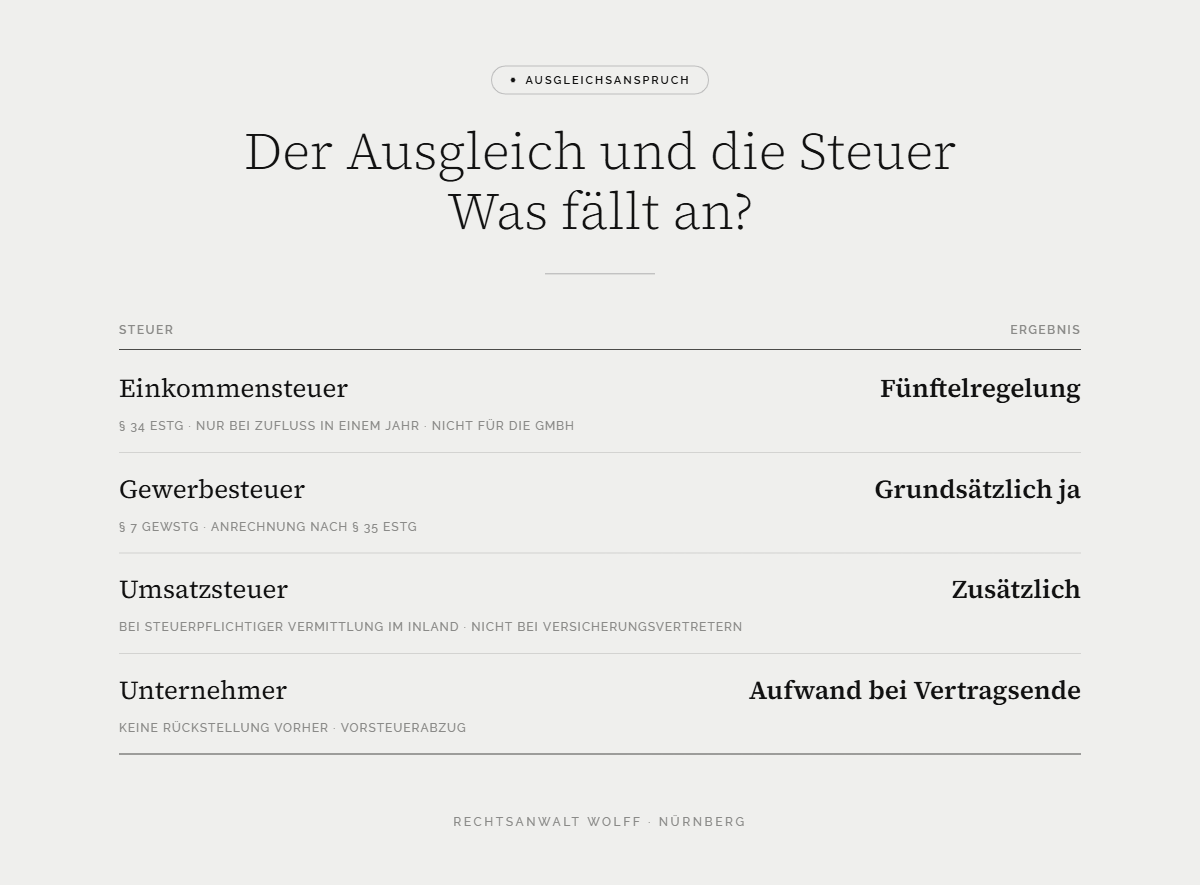
Der Ausgleich ist beim Handelsvertreter laufender gewerblicher Gewinn. Er unterliegt der Einkommensteuer, ist als Entschädigung aber nach der Fünftelregelung des § 34 EStG begünstigt, wenn er in einem Veranlagungszeitraum zufließt. Hinzu kommen grundsätzlich Gewerbesteuer und, bei steuerpflichtiger Vermittlung im Inland, Umsatzsteuer. Die Besteuerung des Ausgleichsanspruchs hängt damit von Rechtsform, Gewinnermittlung, Zahlungszeitpunkt und Sitz des Unternehmers ab.
Nein. Der Ausgleich ist keine steuerfreie Abfindung; die Besteuerung des Ausgleichsanspruchs wird lediglich durch die Tarifermäßigung des § 34 EStG gemildert. Gewerbesteuerfrei kann er ausnahmsweise bleiben, wenn er erst nach der endgültigen Einstellung des Betriebs zufließt.
Ja, soweit die Vermittlungsleistungen im Inland steuerpflichtig waren. Der Ausgleich ist ein Nettobetrag; die Umsatzsteuer kommt hinzu und muss auch im Klageantrag gefordert werden. Nicht belastet ist der Ausgleich bei Versicherungs- und Bausparkassenvertretern; bei einem Unternehmer im Ausland ist er im Inland regelmäßig nicht steuerbar.
Nein. § 34 EStG betrifft nur die Einkommensteuer. Die Handelsvertreter-GmbH versteuert den Ausgleich mit Körperschaft- und Gewerbesteuer ohne Tarifermäßigung; auch die Anrechnung nach § 35 EStG kommt ihr nicht zugute.
Praxishinweis
Für den Handelsvertreter
Für den Unternehmer
Anmerkungen
Stand: 3. November 2026. Der Beitrag gibt einen allgemeinen Überblick und ersetzt keine steuerliche Beratung im Einzelfall.
Autor
Norbert Wolff, Rechtsanwalt
Vertriebsrecht seit 1995. Schwerpunkte Handelsvertreterrecht, insbesondere Ausgleichsanspruch, Provision und Buchauszug, sowie WEG-Recht. Bundesweit tätig.
Ostendstraße 121, Nürnberg · Kontakt aufnehmen
Rechtsanwalt Norbert WolffVertriebsrecht seit 1995HandelsvertreterrechtOstendstraße 121Nürnberg
Weitere Beiträge zum Ausgleichsanspruch
Vorauserfüllung des Ausgleichsanspruchs
Die Vorauserfüllung des Ausgleichsanspruchs verteilt den Ausgleich nach § 89b HGB auf die Vertragslaufzeit. Wirksam ist sie nur als Zusatzvergütung – sonst zahlt der Unternehmer doppelt.
Die Berechnung des Ausgleichsanspruchs
Basisjahr, Prognose, Abwanderung, Abzinsung, Billigkeit, Höchstgrenze: wie die Gerichte den Ausgleich nach § 89b HGB in sechs Schritten ermitteln und wo Spielraum für Argumentation bleibt.
Der Verkauf einer Handelsvertretung
Der „Verkauf“ einer Handelsvertretung ist schwierig. Die Zustimmung des vertretenen Unternehmens ist essentiell. Die Kaufpreishöhe ist nicht leicht zu finden und orientiert sich regelmäßig am fiktiven Ausgleichsanspruch.