Die Berechnung des Ausgleichsanspruchs
Basisjahr, Prognose, Abwanderung, Abzinsung, Billigkeit, Höchstgrenze: wie die Gerichte den Ausgleich nach § 89b HGB in sechs Schritten ermitteln und wo Spielraum für Argumentation bleibt.

Der Ausgleichsanspruch des Handelsvertreters ist bei Vertragsende häufig der größte Vermögenswert, den eine Handelsvertretung hinterlässt. Die folgenden sechzehn Fragen sind die, die in der Beratung am häufigsten gestellt werden. Die Antworten sind bewusst kurz; die Verweise führen zu den vertiefenden Beiträgen.
Das Wichtigste in Kürze
Inhalt
§ 89b HGB gibt dem Handelsvertreter bei Vertragsende einen Anspruch auf angemessenen Ausgleich.1 Der Anspruch ist keine Abfindung im arbeitsrechtlichen Sinn. Er vergütet den Kundenstamm, den der Handelsvertreter aufgebaut hat und aus dem der Unternehmer weiter Nutzen zieht, ohne dafür noch Provision zu zahlen. Die Vorschrift beruht auf Art. 17 der Handelsvertreterrichtlinie 86/653/EWG und ist zwingend.2
Jeder Handelsvertreter im Sinne des § 84 HGB, gleich in welcher Branche. Nebenberufliche Handelsvertreter sind nach § 92b Abs. 1 HGB ausgenommen.3 Für Versicherungs- und Bausparkassenvertreter gilt § 89b Abs. 5 HGB mit eigenen Maßstäben. Vertragshändler und Franchisenehmer können den Ausgleich entsprechend verlangen, wenn sie wie ein Handelsvertreter in die Absatzorganisation eingegliedert sind und dem Unternehmer bei Vertragsende ihren Kundenstamm überlassen müssen.
Vertiefung: Arten von Handelsvertretern · Wer ist Handelsvertreter?
Der Anspruch setzt dreierlei voraus:
Vertiefung: Der Billigkeitsgrundsatz
Ja. § 89b HGB erfasst jede Beendigung des Vertrages, also auch den Ablauf einer vereinbarten Laufzeit und den einvernehmlichen Aufhebungsvertrag. Stirbt der Handelsvertreter, endet der Vertrag; der Anspruch steht dann seinen Erben zu.
Eine Mindestdauer kennt das Gesetz nicht. Entscheidend ist, ob der Handelsvertreter Kunden geworben hat, die voraussichtlich wieder bestellen. Bei kurzer Laufzeit ist diese Prognose schwieriger zu begründen, aber nicht ausgeschlossen.
Vertiefung: Ausgleich bei einer Vermittlungstätigkeit unter einem Jahr
Grundsätzlich ja (§ 89b Abs. 3 Nr. 1 HGB). Der Anspruch bleibt aber erhalten, wenn ein Verhalten des Unternehmers begründeten Anlass zur Kündigung gegeben hat. Das ist weniger als ein wichtiger Grund; ein Verschulden des Unternehmers ist nicht erforderlich. Vor einer Eigenkündigung sollte dieser Punkt stets geprüft werden.
Vertiefung: Ausgleich: begründeter Anlass
Der Anspruch bleibt erhalten, wenn dem Handelsvertreter die Fortsetzung seiner Tätigkeit wegen Alters oder Krankheit nicht zugemutet werden kann. Die Kündigung muss gerade wegen dieses Umstands erfolgen. Es empfiehlt sich, den Grund im Kündigungsschreiben zu nennen und zu belegen.
Vertiefung: Alter und Krankheit
Der Ausgleich entfällt, wenn der Unternehmer aus wichtigem Grund wegen schuldhaften Verhaltens des Handelsvertreters kündigt (§ 89b Abs. 3 Nr. 2 HGB). Das Fehlverhalten muss die Kündigung tatsächlich tragen; ein nachgeschobener Grund genügt nicht ohne Weiteres.
Ein dritter Ausschlussgrund ist die Vereinbarung, dass ein Dritter in den Vertrag eintritt (Nr. 3). Sie kann nicht vor Vertragsende getroffen werden.
Vertiefung: Schuldhaftes Verhalten des Handelsvertreters · Der Verkauf einer Handelsvertretung
Ausgangspunkt sind die Provisionen, die der Handelsvertreter im letzten Vertragsjahr mit den von ihm geworbenen Kunden verdient hat. Daraus wird prognostiziert, was ihm in den Folgejahren entgeht: unter Berücksichtigung der Kundenabwanderung, abgezinst und nach Billigkeit angepasst. Eine Pauschale gibt es nicht; die Höhe des Ausgleichsanspruchs des Handelsvertreters hängt stets vom Einzelfall ab.
Vertiefung: Die Berechnung des Ausgleichsanspruchs · Die Formel von Emde
Ja. Der Ausgleich beträgt höchstens eine Jahresprovision, berechnet aus dem Durchschnitt der letzten fünf Jahre; bei kürzerer Dauer zählt der Durchschnitt der Vertragszeit (§ 89b Abs. 2 HGB). Bei Versicherungs- und Bausparkassenvertretern sind es drei Jahresprovisionen (§ 89b Abs. 5 S. 2 HGB). Die Höchstgrenze ist nur eine Kappung, keine Berechnungsgrundlage.
Der Ausgleich gehört beim Handelsvertreter zu den gewerblichen Einkünften und ist grundsätzlich auch gewerbe- und umsatzsteuerpflichtig. Als Entschädigung im Sinne des § 24 Nr. 1 Buchst. c EStG kann er nach § 34 EStG ermäßigt besteuert werden (Fünftelregelung).4 Die Einzelheiten hängen von der Gestaltung ab.
Vertiefung: Ausgleichsanspruch und Steuer
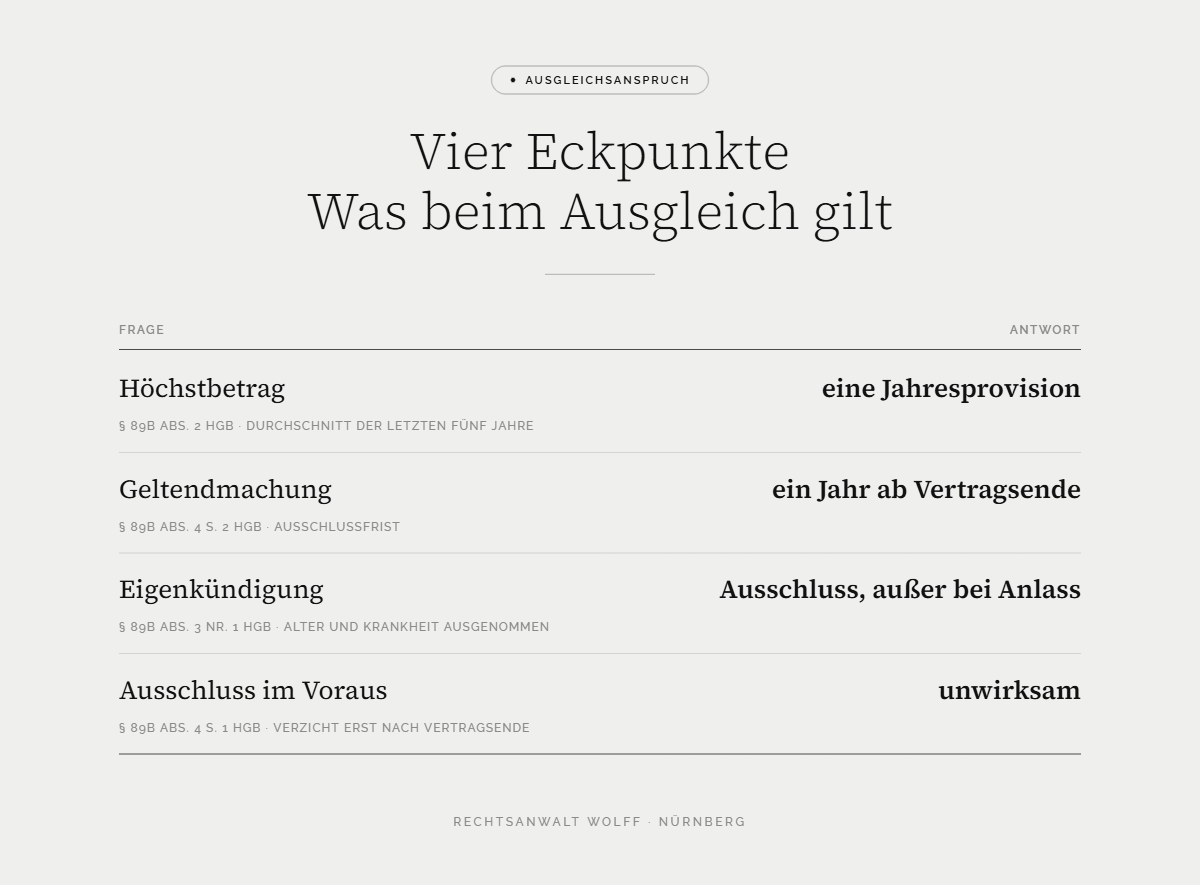
Der Ausgleich muss innerhalb eines Jahres nach Vertragsende geltend gemacht werden (§ 89b Abs. 4 S. 2 HGB). Die Frist ist eine Ausschlussfrist; nach ihrem Ablauf ist der Anspruch verloren. Eine Form und eine Bezifferung sind nicht vorgeschrieben, ein Nachweis des Zugangs ist aber dringend zu empfehlen.
Vertiefung: Die Ausschlussfrist des Ausgleichsanspruches
Neben der Jahresfrist gilt die regelmäßige Verjährung von drei Jahren (§§ 195, 199 BGB).5 Sie beginnt mit dem Schluss des Jahres, in dem der Vertrag endet. Die rechtzeitige Geltendmachung wahrt nur die Ausschlussfrist; die Verjährung hemmt sie nicht.
Für die laufenden Provisionen gibt § 87c HGB Ansprüche auf Abrechnung, Buchauszug und Auskunft. Für den Ausgleich selbst kommt ein Auskunftsanspruch über die Vorteile des Unternehmers nach Treu und Glauben in Betracht. Ein Muster für das Buchauszugsverlangen steht zum Herunterladen bereit.
Vertiefung: Buchauszug und Ausgleichsanspruch · Auskunft über Unternehmervorteile
Im Voraus nicht (§ 89b Abs. 4 S. 1 HGB). Unwirksam sind auch Klauseln, die den Anspruch der Sache nach aushöhlen. Nach Vertragsende sind Verzicht und Vergleich zulässig. Für Tätigkeiten innerhalb der EU gilt der Schutz auch dann, wenn der Vertrag dem Recht eines Drittstaats unterstellt ist.6
Vertiefung: Ausschluss des Ausgleichsanspruchs
Nur unter engen Voraussetzungen. Eine Anrechnung laufender Zahlungen auf den späteren Ausgleich setzt voraus, dass sie eindeutig vereinbart ist und der Unternehmer die Zahlungen zusätzlich zur angemessenen Provision leistet.7 Eine bloße Umbenennung eines Provisionsanteils genügt nicht.
Vertiefung: Vorauserfüllung des Ausgleichsanspruchs
Grundlagen
Dieses F&Q gibt Ihnen und mir eine erste Orientierung: Wo stehen Sie mit Ihrem Verständnis des handelsvertretrrechtlichen Ausgleichsanspruchs?
Zwölf Überlegungen, kein Zeitlimit, keine Bewertung — nur ein Gespräch als Grundlage.
–
Praxishinweis
Für den Handelsvertreter
Für den Unternehmer
Stand: 3. November 2026. Der Beitrag gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.
Autor
Norbert Wolff, Rechtsanwalt
Vertriebsrecht seit 1995. Schwerpunkte Handelsvertreterrecht, insbesondere Ausgleichsanspruch, Provision und Buchauszug, sowie WEG-Recht. Bundesweit tätig.
Ostendstraße 121, Nürnberg · Kontakt aufnehmen
Rechtsanwalt Norbert WolffVertriebsrecht seit 1995HandelsvertreterrechtOstendstraße 121Nürnberg
Weitere Beiträge zum Ausgleichsanspruch
Die Berechnung des Ausgleichsanspruchs
Basisjahr, Prognose, Abwanderung, Abzinsung, Billigkeit, Höchstgrenze: wie die Gerichte den Ausgleich nach § 89b HGB in sechs Schritten ermitteln und wo Spielraum für Argumentation bleibt.
Besteuerung des Ausgleichsanspruchs
Der Ausgleichsanspruch muss versteuert werden. Er ist laufender gewerblicher Gewinn, als Entschädigung aber nach der Fünftelregelung begünstigt – nicht jedoch bei der Handelsvertreter-GmbH.
Schuldhaftes Verhalten des Handelsvertreters
Wann ein schuldhaftes Verhalten den Handelsvertreter den Ausgleich kostet: Fahrlässigkeit, Wettbewerb ohne Abmahnung, Kündigung „wegen“ des Fehlverhaltens – und wo die Grenzen liegen.